Vender una firma contable latinoamericana requiere 3-12 meses de preparación antes de contactar a compradores.
Los compradores valoran las firmas contables mediante los ingresos, el SDE, el EBITDA normalizado y el flujo de caja. Los rangos actuales de los asesores varían ampliamente. TMF Group y Vistra demuestran una demanda activa por plataformas de clientes de servicios contables, fiscales, de nómina y transfronterizos.
The Startup VC se basa en la experiencia de Craig Dempsey al construir Biz Latin Hub antes de su adquisición por Vistra en 2025. Esta guía cubre la valoración, los compradores, la due diligence, las normas profesionales, los términos de la transacción y la transición de los clientes.
¿Cómo valoran los compradores una firma contable en América Latina?
Los compradores valoran una firma contable latinoamericana al medir las ganancias transferibles, los ingresos recurrentes y el riesgo de retención. El tamaño de la firma y su dependencia del propietario determinan qué método recibe mayor peso.
Un comprador suele responder tres preguntas:
- ¿Qué ganancias se transfieren? Normaliza la remuneración del propietario, los gastos personales, la cobranza, el personal y los márgenes de servicios recurrentes.
- ¿Qué método corresponde a la firma? Usa los ingresos o el SDE para prácticas pequeñas y el EBITDA normalizado para firmas más grandes.
- ¿Qué puede sobrevivir a la transición? Evalúa la retención, la dependencia de los socios, la continuidad del personal, las licencias y las condiciones de pago.
Las siguientes secciones explican los métodos, las referencias orientativas, los factores de rentabilidad y los límites de los datos públicos.
¿Qué métodos de valoración se aplican a las firmas contables?
Los principales métodos de valoración de firmas contables son los múltiplos de ingresos, los múltiplos de SDE, el EBITDA normalizado, el flujo de caja descontado y las transacciones comparables.
| Método | Mejor aplicación | Principal limitación |
|---|---|---|
| Múltiplo de ingresos | Firmas pequeñas con carteras de clientes transferibles | Los ingresos pueden ocultar márgenes débiles o problemas de cobranza |
| Múltiplo de SDE | Firmas operadas por sus propietarios | La remuneración del propietario y los gastos personales requieren ajustes cuidadosos |
| EBITDA normalizado | Firmas más grandes con equipos directivos | Los ajustes sin respaldo pueden sobrestimar las ganancias sostenibles |
| Flujo de caja descontado | Firmas con proyecciones confiables | Los supuestos sobre país, moneda y retención pueden cambiar el valor |
| Transacciones comparables | Firmas con transacciones divulgadas relevantes | Los datos de transacciones privadas suelen ser incompletos o no estar disponibles |
Los compradores pueden calcular varios valores antes de presentar una oferta. También compararán el precio con los términos de pago propuestos.
Un múltiplo de ingresos no muestra si dos firmas del mismo tamaño generan el mismo flujo de caja. El SDE y el EBITDA normalizado exponen diferencias en remuneración, personal, márgenes y cobranza. El flujo de caja descontado y las transacciones comparables sirven como verificaciones. Sus supuestos deben reflejar la retención, el riesgo país, la moneda, las reglas profesionales y la transición propuesta.
¿Qué muestran las referencias actuales de firmas contables?
Las referencias actuales de firmas contables muestran rangos orientativos, no precios de mercado verificados en América Latina. La mayoría de los datos publicados proviene de asesores de Norteamérica.
- Firmas pequeñas dependientes del propietario. Auxo ubica estas firmas cerca de 0,6 a 1,1 veces los ingresos o 1,8 a 3,2 veces el SDE.
- Firmas locales tradicionales. Los rangos publicados por asesores ubican estas firmas cerca de 0,8 a 1,3 veces los ingresos o 3 a 5 veces el EBITDA normalizado.
- Firmas más grandes. Auxo ubica las firmas con varios socios cerca de 4 a 6,5 veces el EBITDA y las firmas escalables de contabilidad tercerizada cerca de 4,5 a 8 veces.
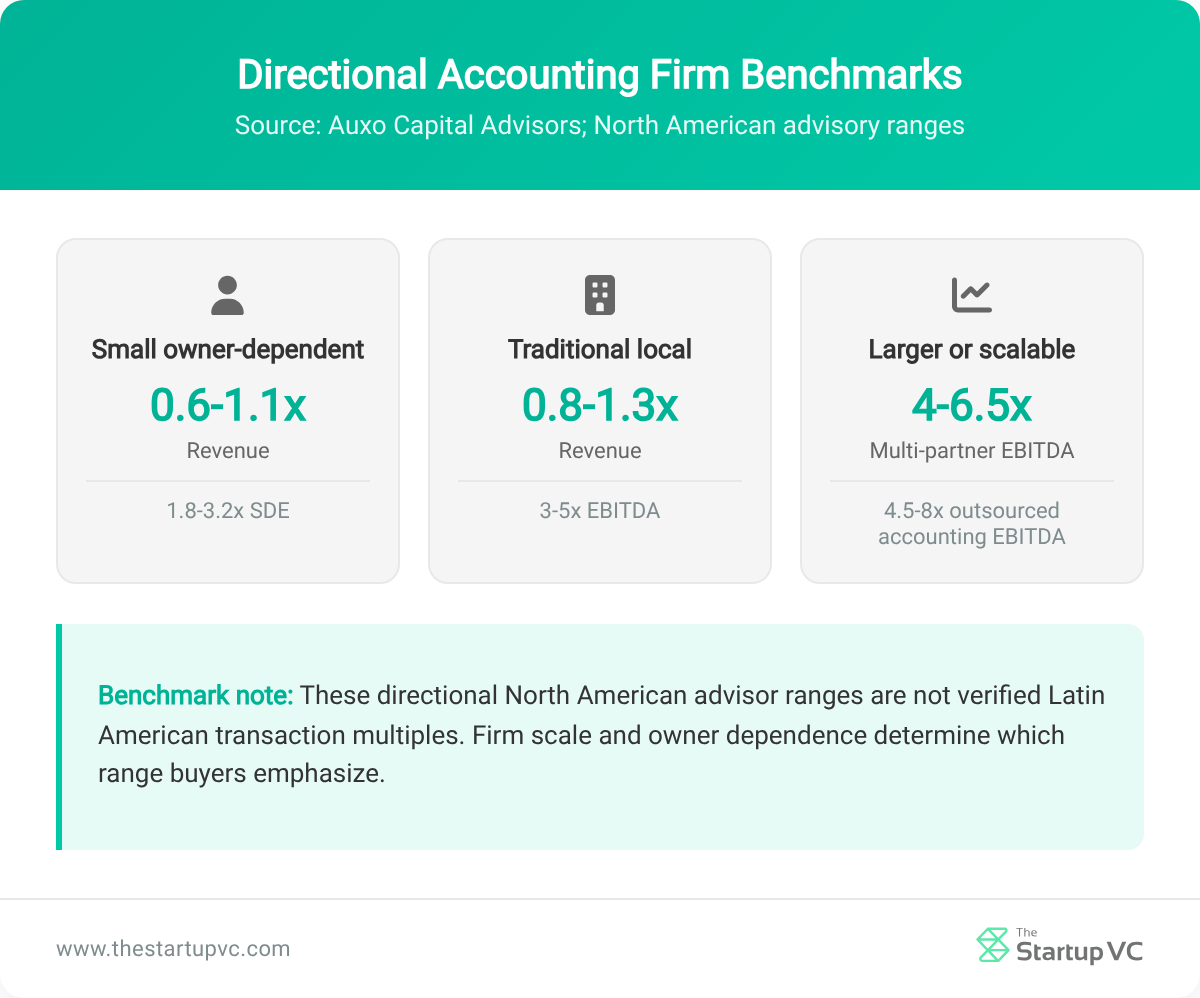
Las referencias de asesores norteamericanos aumentan con la escala y una menor dependencia del propietario.
Estos rangos no pueden reemplazar una valoración basada en el país, los servicios, los clientes y los términos de la transacción de la firma.
Una valoración de una empresa latinoamericana debe reflejar el riesgo cambiario, inflacionario y del país. También debe considerar los informes financieros de la firma.
¿Por qué la rentabilidad y la retención afectan el múltiplo?
La rentabilidad y la retención afectan el múltiplo porque los compradores necesitan suficiente flujo de caja para financiar las operaciones, la deuda y la transición.
Accounting Practice Sales compara firmas con los mismos ingresos, pero con diferente flujo de caja. Los compradores prefieren la firma que produce un flujo de caja transferible más sólido. La retención importa porque gran parte del valor de una firma contable reside en las relaciones con sus clientes. Las relaciones gestionadas por el propietario generan un mayor riesgo de transición. La contabilidad mensual, la nómina, el cumplimiento fiscal y los servicios financieros tercerizados también pueden producir diferentes patrones de renovación y márgenes.
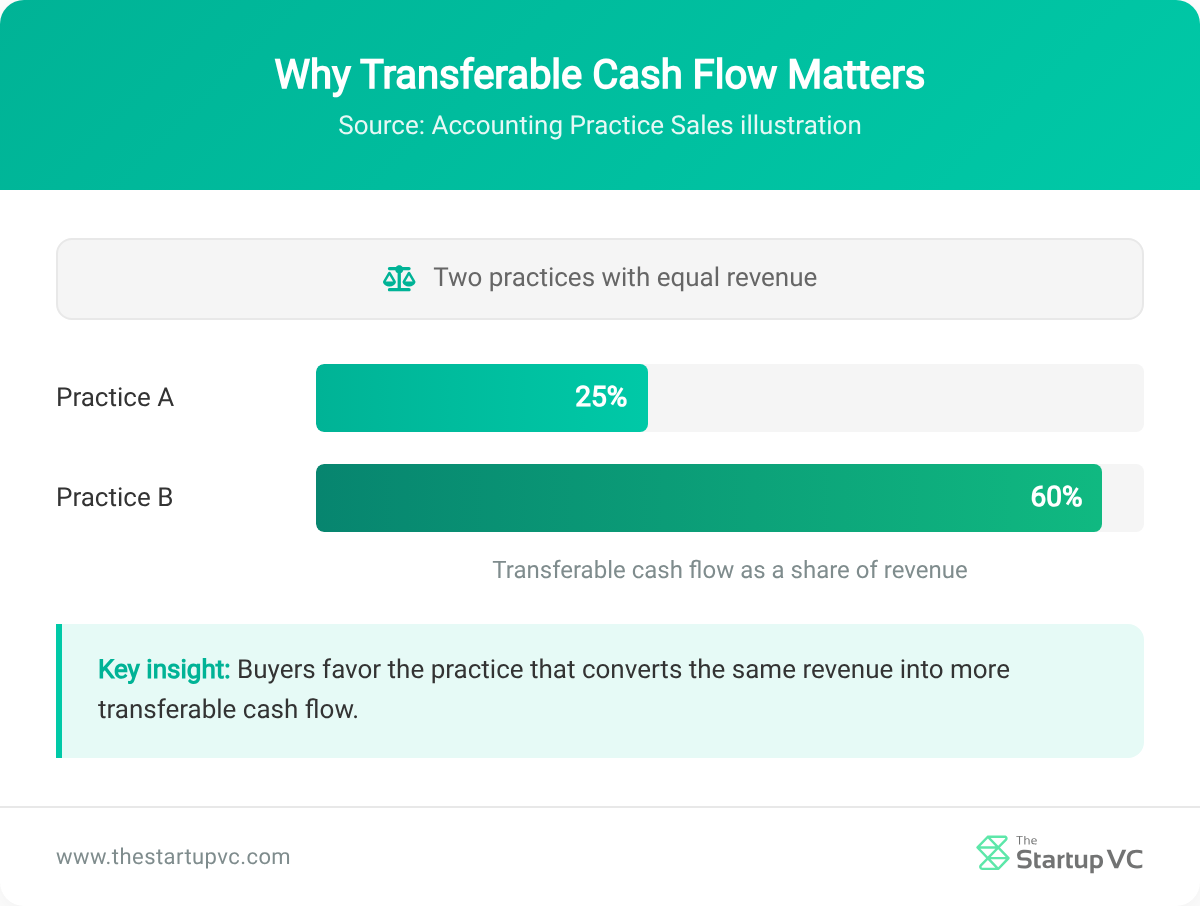
El mayor flujo de caja transferible hizo más atractiva a una de las firmas con los mismos ingresos.
¿Qué pueden demostrar las transacciones latinoamericanas?
Las transacciones latinoamericanas pueden demostrar la demanda de los compradores y la lógica estratégica. Rara vez proporcionan suficientes datos públicos para calcular un múltiplo comparable.
TMF Group pagó €33,2 millones al cierre por dos empresas mexicanas de servicios en 2024. Registró €8 millones en pasivos contingentes adquiridos. Esas empresas prestaban servicios contables, fiscales, de nómina y de fondos, pero TMF no divulgó sus múltiplos de ingresos o EBITDA. Los vendedores nunca deben dividir un precio público por una cifra financiera estimada porque una comparación creíble requiere datos verificados de la transacción.
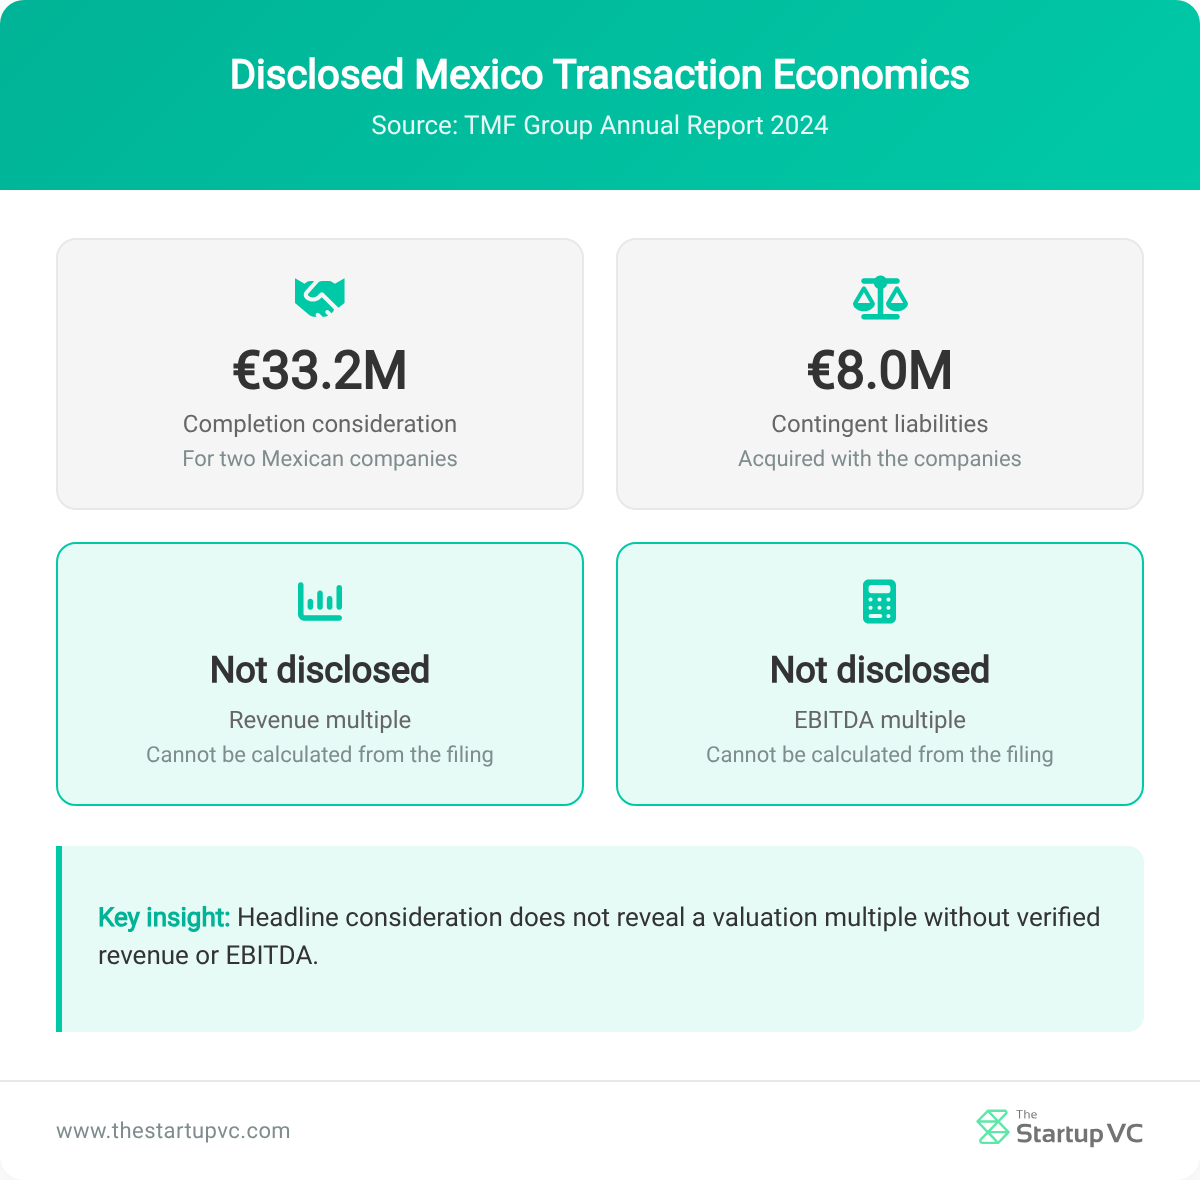
TMF divulgó la contraprestación y los pasivos, pero no el múltiplo de la transacción.
¿Qué hace atractiva una firma contable latinoamericana para los compradores?
El trabajo recurrente, el flujo de caja estable, los clientes leales, el personal capacitado y un liderazgo transferible hacen atractiva una firma contable latinoamericana. Los compradores necesitan pruebas de que estas fortalezas permanecerán después de la salida del propietario.
Evalúan tres niveles relacionados:
- Calidad de los ingresos. Los servicios recurrentes, la retención, los precios, la cobranza y la diversificación sostienen un flujo de caja predecible.
- Calidad de la prestación. Los equipos calificados, los procesos estándar, los sistemas seguros y la capacidad medida respaldan la continuidad.
- Transferibilidad. Las relaciones compartidas, el conocimiento documentado, las estructuras conformes y el liderazgo sucesor reducen el riesgo de transición.
Las siguientes secciones muestran cómo los compradores evalúan cada nivel y dónde las reglas profesionales pueden limitar una operación.
¿Qué impulsores de valor son más importantes?
Los principales impulsores de valor son la calidad de los ingresos, la rentabilidad, la retención, la diversificación, las personas, la tecnología y la solidez regulatoria.
| Impulsor de valor | Evidencia positiva | Preocupación común |
|---|---|---|
| Ingresos recurrentes | Trabajo mensual o anual con términos de contratación claros | Los proyectos puntuales dominan el crecimiento reportado |
| Retención de clientes | Relaciones duraderas e historial de renovaciones medido | La lealtad depende de un solo socio próximo a retirarse |
| Rentabilidad | Márgenes consistentes y cobranza disciplinada | Los gastos personales o los propietarios mal remunerados distorsionan las ganancias |
| Mezcla de clientes | Diversidad de industrias, tamaños y países | Un solo cliente concentra una gran parte de los ingresos |
| Mezcla de servicios | Trabajo de cumplimiento más asesoría y finanzas tercerizadas | Trabajo de bajo valor con poco poder de fijación de precios |
| Personas | Gerentes calificados y equipos de prestación estables | El personal clave puede irse después de la salida del propietario |
| Tecnología | Flujos de trabajo estandarizados, sistemas seguros y datos limpios | Herramientas separadas, controles de acceso débiles o procesos manuales |
Karbon afirma que los compradores suelen revisar entre tres y cinco años de estados financieros. Comparan esas cifras con las tendencias de retención, pérdida de clientes y márgenes.
¿Por qué importan la cobertura regional y las relaciones con los clientes?
La cobertura regional y las relaciones con los clientes importan porque una adquisición permite que los compradores incorporen mercados, servicios y trabajo transfronterizo con mayor rapidez.
Vistra completó la adquisición de Biz Latin Hub en diciembre de 2025 y destacó el conocimiento local, las relaciones con los clientes y una presencia en 18 mercados. TMF Group también se expandió mediante adquisiciones en México, Uruguay y Brasil para impulsar el crecimiento de sus servicios y obtener beneficios para su plataforma de clientes. Ningún comprador divulgó un múltiplo de valoración para estas empresas, pero sus anuncios revelan lo que buscaban los compradores estratégicos.
¿Cómo afectan la independencia y el cumplimiento al interés de los compradores?
La independencia y el cumplimiento afectan el interés de los compradores porque pueden limitar la propiedad, los servicios, la gobernanza y las relaciones con los clientes en algunos países.
El trabajo de auditoría y aseguramiento puede requerir una entidad separada con licencia, mientras que los servicios de asesoría con capital de inversionistas pueden operar en un negocio diferente. IESBA advierte que la inversión de capital privado puede afectar la independencia, la confidencialidad, los conflictos, la gobernanza y la cultura de la firma. Las reglas varían en América Latina, por lo que los vendedores necesitan asesoría local antes de presentar una estructura propuesta a los compradores.
¿Qué compradores adquieren firmas contables en América Latina?
Los principales compradores de firmas contables son grupos globales, consolidadores regionales, firmas de capital privado, fondos de búsqueda y sucesores internos. Sus objetivos, fuentes de financiamiento y estructuras permitidas difieren.
Los grupos globales y regionales suelen buscar cobertura geográfica o carteras de clientes. Los compradores financieros priorizan el flujo de caja recurrente y la expansión. Los sucesores internos pueden proteger la continuidad, pero ofrecer menos efectivo inicial. Los propietarios deben comparar el encaje con los clientes, los planes para el personal, las licencias, la certeza del financiamiento y su función posterior.
| Tipo de comprador | Principal motivación | Consideración para el vendedor |
|---|---|---|
| Grupo global de servicios | Incorporar países, clientes, licencias y capacidad de servicio | Los estándares de integración y los cambios de marca pueden ser amplios |
| Consolidador regional | Construir una plataforma latinoamericana más amplia | El liderazgo local puede permanecer durante la expansión |
| Capital privado | Crear una plataforma o completar adquisiciones complementarias | Pueden solicitar rollover equity y la permanencia del equipo directivo |
| Fondo de búsqueda | Adquirir y operar una empresa establecida | El tamaño de la empresa y la transición del propietario deben ajustarse al mandato |
| Sucesor interno | Preservar la cultura y la continuidad de los clientes | La capacidad de financiamiento puede limitar los ingresos iniciales |
¿Qué muestran las adquisiciones estratégicas recientes?
Las adquisiciones estratégicas recientes muestran una demanda por equipos locales, trabajo recurrente de cumplimiento, carteras de clientes y alcance multinacional.
TMF adquirió en enero de 2025 la unidad de Alphaville de RSM Brasil BPS, que presta servicios contables, fiscales y de nómina, después de realizar compras en Uruguay y México. Vistra adquirió Biz Latin Hub tras una relación de afiliación de larga data que redujo la incertidumbre sobre las capacidades y el encaje comercial. Los propietarios pueden construir una credibilidad similar mediante alianzas, referencias y clientes compartidos que podrían generar futuros compradores informados.
¿Qué tan activo está el capital privado en los servicios contables?
El capital privado tiene una gran actividad en los servicios contables porque el trabajo recurrente y los mercados fragmentados favorecen las estrategias de consolidación.
IFAC informó aproximadamente 200 inversiones directas hasta mediados de 2026 que habían facilitado casi 1.200 transacciones posteriores. Calculó 7,3 operaciones de consolidación por cada inversión directa durante 2025.
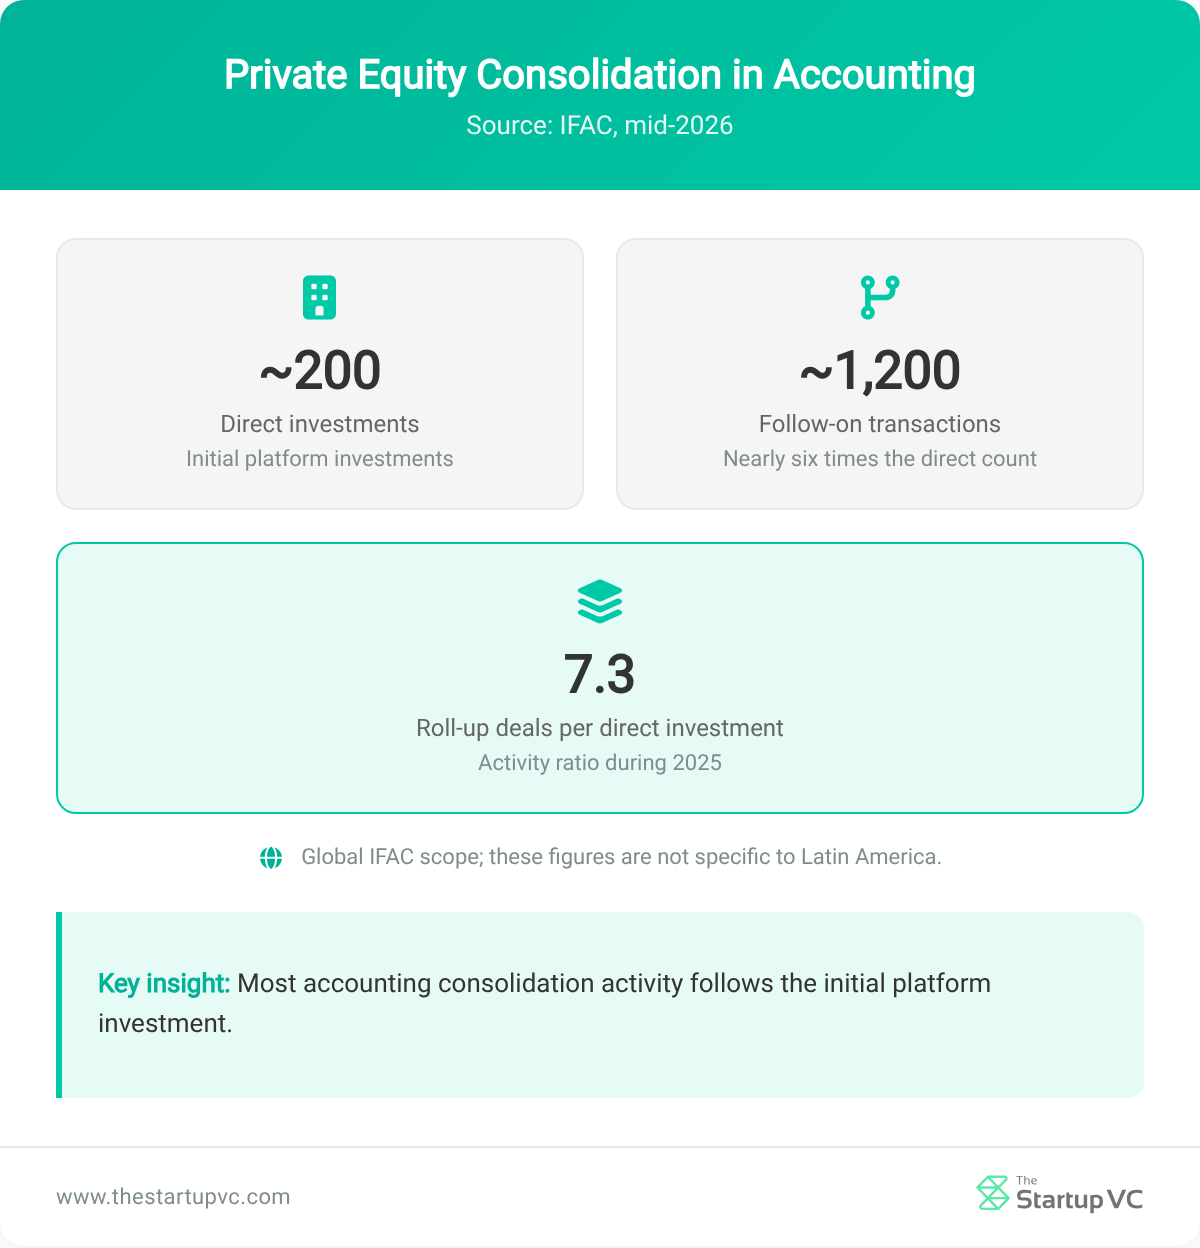
Las plataformas contables generaron una considerable actividad de consolidación posterior hasta mediados de 2026.
Esa actividad global no mide únicamente a América Latina. Los compradores de capital privado pueden separar los servicios de aseguramiento de otros servicios, pero la estructura debe proteger la independencia profesional en cada país relevante.
¿Pueden los fondos de búsqueda comprar firmas contables latinoamericanas?
Sí, los fondos de búsqueda pueden comprar firmas contables latinoamericanas cuando el tamaño, las ganancias y las necesidades de liderazgo se ajustan a su modelo de adquisición.
IESE registró 54 adquisiciones de fondos de búsqueda hasta 2023 en ocho países latinoamericanos, incluidos México, Brasil, Colombia y Chile. Los compradores de fondos de búsqueda suelen planear operar una empresa directamente, por lo que los propietarios deben evaluar su experiencia, certeza de financiamiento y necesidades de licencias profesionales.
¿Cómo preparar una firma contable para la venta?
Puede preparar una firma contable para la venta al mejorar sus registros, transferir las relaciones con los clientes y resolver los riesgos profesionales antes de contactar a compradores.
La preparación tiene tres objetivos:
- Demostrar los ingresos recurrentes, los márgenes, la cobranza y las ganancias normalizadas con registros consistentes.
- Reducir la dependencia del propietario para los clientes, las decisiones técnicas, los precios y la prestación.
- Resolver por país los asuntos de licencias, independencia, confidencialidad, empleo, impuestos y datos.
Karbon estima entre tres y 12 meses para la planificación y preparación. Muchos propietarios comienzan al menos un año antes de contactar a compradores.
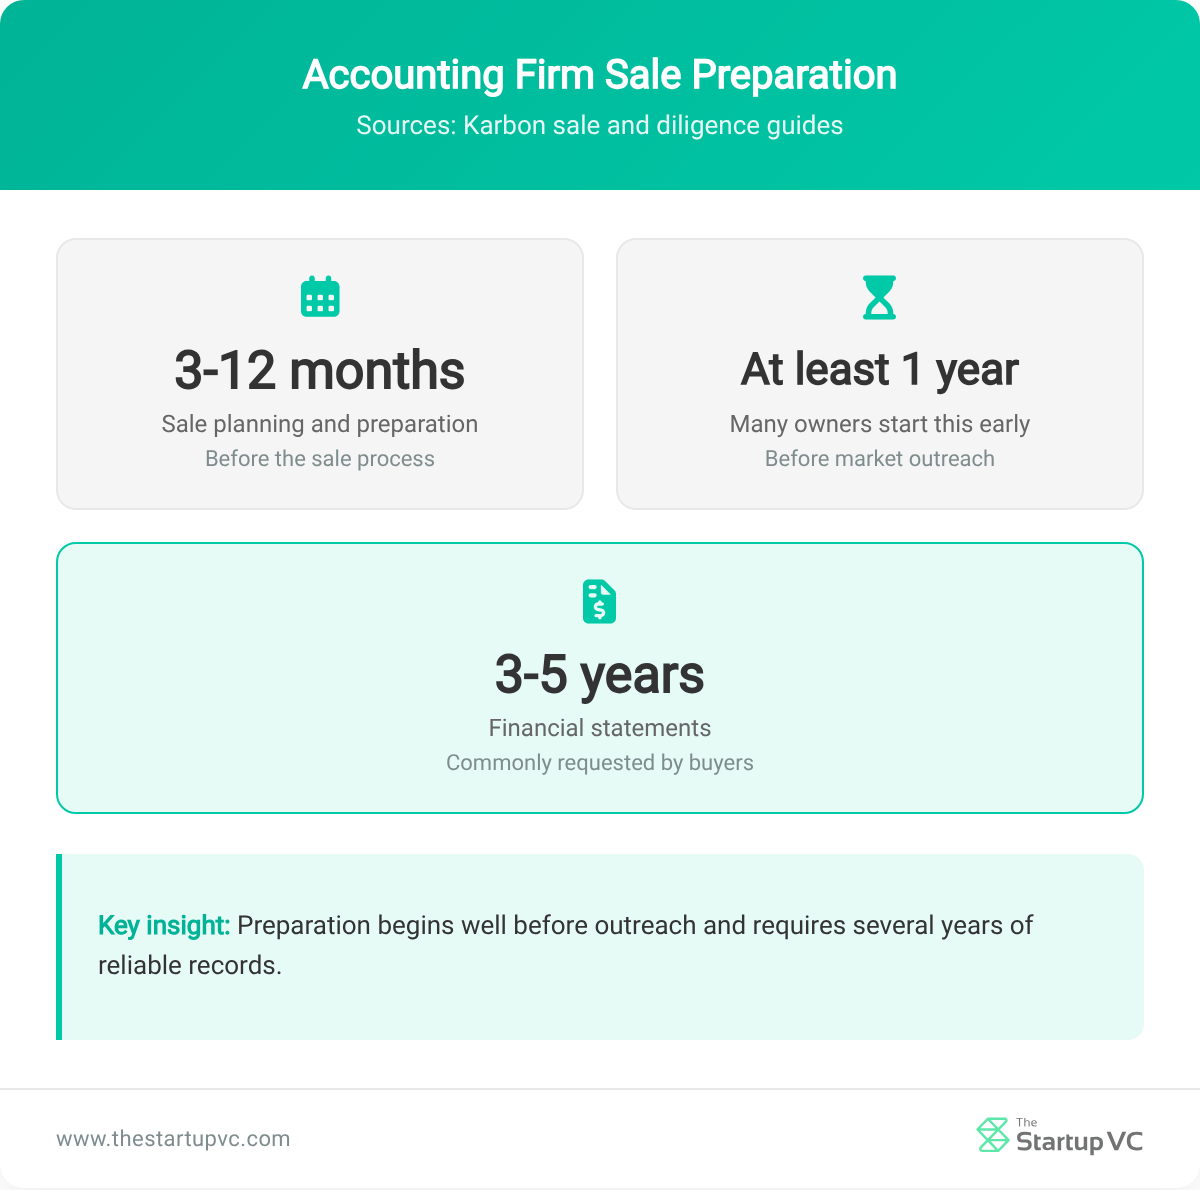
Los propietarios necesitan meses de preparación y varios años de registros confiables.
¿Qué debe corregirse antes de salir al mercado?
Debe corregir las deficiencias en reportes, cobros, contratos, personal, tecnología y cumplimiento antes de salir al mercado.
Priorice estas acciones:
- Concilie los ingresos, márgenes, cuentas por cobrar y flujo de caja por servicio, cliente, socio y país.
- Normalice la remuneración del propietario y elimine los gastos personales o extraordinarios con documentación completa.
- Mida los ingresos recurrentes, la antigüedad de los clientes, la concentración, la pérdida de clientes, los precios y el desempeño de los cobros.
- Transfiera las relaciones principales del propietario a los socios, gerentes y equipos de prestación de servicios.
- Estandarice las cartas de contratación, los flujos de trabajo, la propiedad de los datos, la seguridad y los controles de acceso.
- Revise por país las licencias, la independencia, los asuntos fiscales y laborales, la privacidad, los litigios y las cuestiones regulatorias.
Estos cambios deben mejorar las operaciones diarias. Los compradores comprobarán si los resultados ya existían antes del proceso de venta.
¿Qué debe contener la sala de datos de una firma contable?
La sala de datos de una firma contable debe contener evidencia financiera, de clientes, personal, tecnología, legal y regulatoria debidamente organizada.
Las carpetas principales deben incluir:
- Finanzas. Estados financieros, libros contables, declaraciones fiscales, cuentas por cobrar, proyecciones, deuda y respaldo de las ganancias normalizadas.
- Clientes. Cartas de contratación, mezcla de servicios, antigüedad, precios, cobros, concentración y requisitos de consentimiento.
- Personal. Acuerdos entre socios, condiciones laborales, remuneración, cualificaciones, rotación y planes de sucesión.
- Operaciones. Flujos de trabajo, capacidad, controles de calidad, tasas de realización, plazos y desempeño de los servicios.
- Tecnología. Software, licencias, integraciones, ubicación de los datos, controles de seguridad y registros de incidentes.
- Corporativo y legal. Propiedad, subsidiarias, disputas, seguros, propiedad intelectual y contratos.
- Cumplimiento profesional. Licencias, inspecciones, registros de independencia, archivos de auditoría y comunicaciones con los reguladores.
Los datos de los clientes requieren controles de acceso estrictos. Los vendedores solo deben compartir registros identificables cuando lo permitan la ley, el contrato y la etapa del proceso.
¿Cómo pueden los propietarios reducir la dependencia de los socios?
Los propietarios pueden reducir la dependencia de los socios si distribuyen las relaciones, las decisiones y el conocimiento técnico entre un equipo directivo competente.
Los gerentes deben dirigir las reuniones con clientes antes de iniciar el contacto con compradores. Los equipos también deben documentar el historial de cada servicio, la lógica de precios y las posiciones técnicas. Los empleados clave necesitan planes claros de retención. Los compradores pueden reducir el precio o aplazar pagos cuando la prestación del servicio depende de personal que dejará la firma.
¿Qué reglas profesionales deben revisarse?
Las reglas profesionales que deben revisarse incluyen los requisitos de propiedad, licencias, independencia, confidencialidad, registros de clientes y transferencia de servicios.
Una estructura permitida en un país puede no ser válida en otro. Por ello, las firmas transfronterizas necesitan una revisión legal y ética en cada país. Las directrices de IESBA ofrecen un punto de partida internacional, pero los organismos locales, las leyes, los contratos y los códigos profesionales determinan la respuesta definitiva.
¿Cómo ejecutar y estructurar el proceso de venta de una firma contable?
Puede ejecutar la venta de una firma contable si evalúa a los compradores, protege la información, gestiona la due diligence y negocia el precio junto con los términos de transición.
Un proceso estructurado genera ofertas comparables y reduce los rumores. También permite que la firma proteja a sus clientes durante las negociaciones.
¿Cuáles son los principales pasos de la venta?
Los principales pasos de la venta son la selección de compradores, la confidencialidad, las ofertas iniciales, la due diligence, los acuerdos definitivos y el cierre.
- Defina los objetivos. Establezca los plazos, los ingresos mínimos, la compatibilidad con el comprador, las metas para el personal y el futuro rol que prefiere el propietario.
- Prepare los materiales. Elabore la valoración, la lista de compradores, el memorando informativo, la sala de datos y la presentación del equipo directivo.
- Proteja la confidencialidad. Firme NDA y divulgue la información por etapas según la seriedad de cada comprador.
- Compare las ofertas iniciales. Evalúe el precio, la estructura, el financiamiento, las condiciones, las necesidades de transición y la compatibilidad regulatoria.
- Complete la due diligence. Responda las preguntas financieras, de clientes, fiscales, legales, laborales, tecnológicas y profesionales.
- Negocie y cierre. Finalice los acuerdos, las aprobaciones, los pagos, las comunicaciones con clientes y los planes de transición.
El comprador más fácil de gestionar no siempre ofrece el mejor resultado. Los propietarios deben comparar la certeza y la compatibilidad junto con el precio.
¿Qué términos de la transacción cambian el resultado para el vendedor?
Los principales términos de la transacción incluyen el efectivo inicial, los ajustes por retención, los earnouts, el rollover equity, el capital de trabajo, la deuda y las obligaciones de transición.
| Término | Qué hace | Riesgo para el vendedor |
|---|---|---|
| Efectivo al cierre | Paga ingresos fijos cuando se transfiere la propiedad | Las condiciones de financiamiento o aprobación pueden retrasar el pago |
| Ajuste por retención | Modifica el precio cuando se pierden clientes u honorarios | Los cambios del comprador en el servicio pueden afectar el cálculo |
| Earnout | Paga posteriormente cuando se alcanzan objetivos de ingresos o ganancias | Las decisiones del comprador pueden cambiar el desempeño medido |
| Rollover equity | Reinvierte los ingresos en el grupo del comprador | El valor futuro depende del gobierno corporativo y de una salida posterior |
| Ajuste de capital de trabajo | Compara los saldos al cierre con un objetivo acordado | Las definiciones pueden reducir los ingresos después del cierre |
| Financiamiento del vendedor | Aplaza parte del precio como deuda del comprador | El pago depende del crédito y las operaciones del comprador |
SRS Acquiom determinó que los earnouts fuera del sector de ciencias de la vida pagaron aproximadamente 21 centavos por cada dólar máximo en su conjunto de datos. Esa no es una tasa de América Latina.
La cifra demuestra por qué los vendedores deben modelar escenarios desfavorables. Cada métrica, regla contable y obligación del comprador debe estar definida.
¿Cómo debe planificarse la transición del vendedor?
La transición del vendedor debe planificarse en torno a la confianza de los clientes, la estabilidad del personal, la responsabilidad profesional y la capacidad operativa del comprador.
El plan debe especificar las responsabilidades, los hitos, la remuneración, la autoridad y las fechas de finalización. Debe abarcar un ciclo completo de presentación o reporte. Las comunicaciones con los clientes requieren una planificación cuidadosa porque las cartas de contratación, las reglas de privacidad y las directrices profesionales locales pueden exigir pasos específicos.
¿Cómo deben comparar los propietarios las ofertas competidoras?
Los propietarios deben comparar las ofertas mediante modelos de los ingresos fijos, los ingresos contingentes, los impuestos, el control, las obligaciones y el riesgo de cierre.
Una comparación completa debe evaluar:
- Efectivo disponible después de deuda, gastos, impuestos, capital de trabajo y fondos en garantía.
- Ingresos por retención o earnout en varios escenarios de pérdida de clientes y ganancias.
- Derechos de rollover equity, dilución, gobierno corporativo, acceso a la información y fecha estimada de salida.
- Obligaciones de empleo, transición, no competencia y presentación de clientes.
- Financiamiento, licencias, aprobaciones, plan de integración e historial de transacciones del comprador.
El precio anunciado responde solo una pregunta. El acuerdo determina cuándo llegan los ingresos y qué riesgos permanecen con el vendedor.
¿Qué preguntan con mayor frecuencia los propietarios de firmas contables al vender sus empresas?
Los propietarios de firmas contables preguntan con mayor frecuencia sobre el valor, los plazos, la confidencialidad, los clientes, los empleados y su futuro rol.
¿Cuánto tiempo se necesita para vender una firma contable?
Según la estimación de Karbon, la venta de una firma contable requiere entre tres y 12 meses de planificación. Muchos propietarios comienzan al menos un año antes.
La due diligence, el financiamiento, las licencias, los asuntos relacionados con clientes y las negociaciones pueden prolongar la transacción. Las estructuras transfronterizas pueden necesitar más tiempo.
¿Basta un solo múltiplo de ingresos para valorar la firma?
No, un solo múltiplo de ingresos no basta para valorar una firma contable. Los ingresos no revelan los márgenes, la retención ni las condiciones de pago.
Los compradores también miden el SDE o el EBITDA normalizado. Después analizan la mezcla de servicios, la continuidad del personal, la concentración y la dependencia del propietario.
¿Cómo puede proteger la confidencialidad durante una venta?
Puede proteger la confidencialidad si exige NDA, evalúa a los compradores, concede acceso por etapas y controla la información identificable de los clientes.
El Journal of Accountancy documenta los daños que causa compartir información sin un NDA firmado. El acceso debe seguir un proceso escrito.
¿Los registros de los clientes se transfieren automáticamente?
No, los registros de los clientes no siempre se transfieren automáticamente. Las condiciones de contratación, las leyes de privacidad, las reglas profesionales y los requisitos locales controlan el acceso.
Los vendedores deben identificar los requisitos de consentimiento y notificación antes del cierre. El asesoramiento local es esencial en cada país involucrado.
¿Los empleados conocerán la venta antes del cierre?
Los empleados pueden conocer la venta antes del cierre cuando la due diligence, los consentimientos o la planificación de la retención requieran su participación.
El momento debe equilibrar la confidencialidad con una planificación honesta del personal. Los líderes clave pueden necesitar conversaciones controladas antes que los demás empleados.
¿Cuánto tiempo debe permanecer el propietario después del cierre?
El propietario puede permanecer varias semanas, un ciclo de reporte o más tiempo. El período correcto depende de las relaciones y de la estructura de la transacción.
El acuerdo debe definir las responsabilidades, la autoridad, las horas, la remuneración y una fecha de finalización. El rollover equity puede generar una participación más prolongada.
¿Listo para vender su firma contable?
The Startup VC es el family office y creador de empresas de Craig Dempsey en América Latina. Craig construyó Biz Latin Hub antes de que Vistra la adquiriera en 2025. Nuestro enfoque combina experiencia operativa con preparación práctica y posicionamiento ante compradores. Contáctenos hoy para conversar de manera confidencial sobre una salida parcial o total.